前回からの続きとなります。
例えば、毎月10万円で年間120万円の支払い、と年に一回払いの90万円、のようなケースです。
ベースを下記のように合わせないと、ややもすると10万円と90万円を比較してしまうという現象が起こりがちなのです。
1、毎月ベース
10万円と75,000円(90万÷12)との比較
2、年間ベース
120万円と90万円の比較
簡単な事例でしたが、毎月のものは、×12、年間のものは、÷12、という癖付けをつけていただきたいのです。
数字に対して冷静な判断をするためのコツの一つなのです。
余談:
受け売りです、
昔何かの書籍で読みました、確か、大御所の税理士先生が書かれた書籍だったような記憶が残っています、その書籍の中の一文となります(一字一句の正確性は自信がありません)。
「数字は嘘をつかない、でも嘘つきは、よく数字をつかう」
言い得て妙なのです。
数字に対する冷静な判断を示唆なされていると、時折り、思い出す一文なのです。
今回のブログ「節税の法則その1 本当に辛いのは・・・、の巻」も、いつもながらの長々なブログとなってしまいました、お許しください。
次回は、このブログ「節税の法則その1 本当に辛いのは・・・、の巻」の完結編としまして、まとめのまとめに入りたいと思っております。
続きとなります。
今後予定されている投稿(記事)
(現時点で思いついているブログのタイトルです、順番は全く、あてになりません、お許しください(備忘のためのメモとなります)。さらに違うものの投稿が先になる可能性も充分あります、お許し下さい)
下手をすると投稿すらされない可能性も充分ございます、なぜならタイトル先行で現時点で内容は全く考えていないからなのです、
さらに仮のタイトルとなります、お許し下さい。
「夢かもしれなかった中山競馬場で起こった悲しき小僧の物語」
「書き順(筆順)と雪だるま? 悲しき小僧の入学準備の巻」
「懐かしきボロ市 10円で買えるものはありますか?の巻」
「神保町の恋の物語 ダイエットいらずの巻」
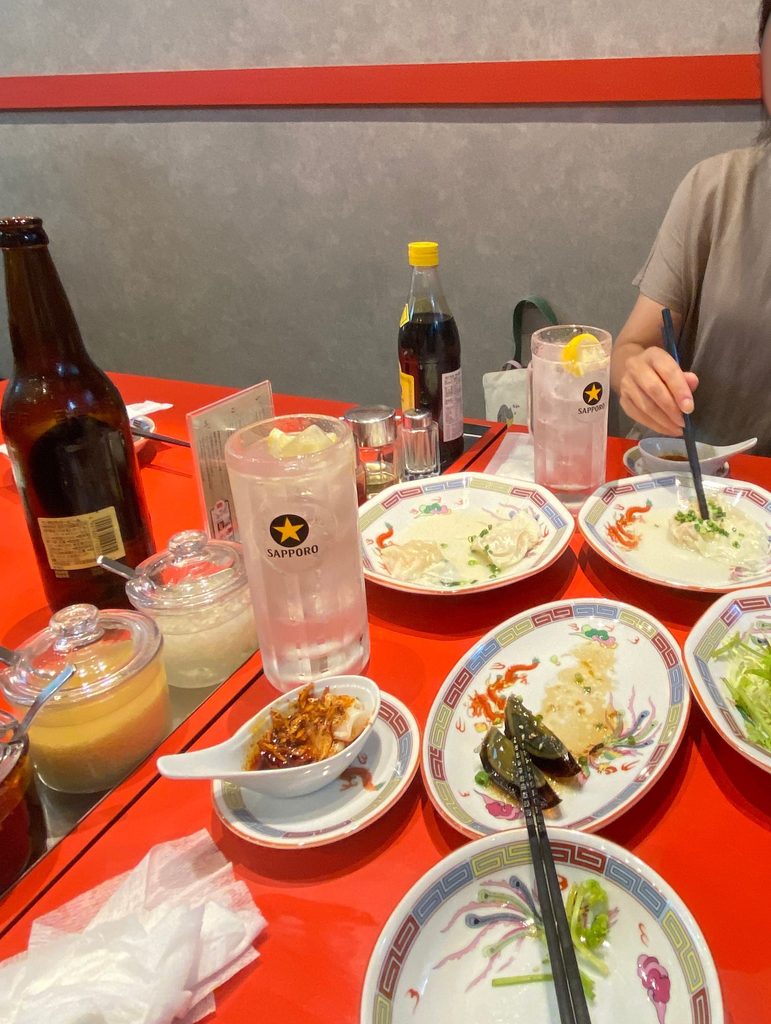
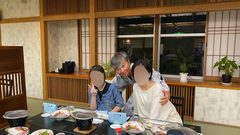
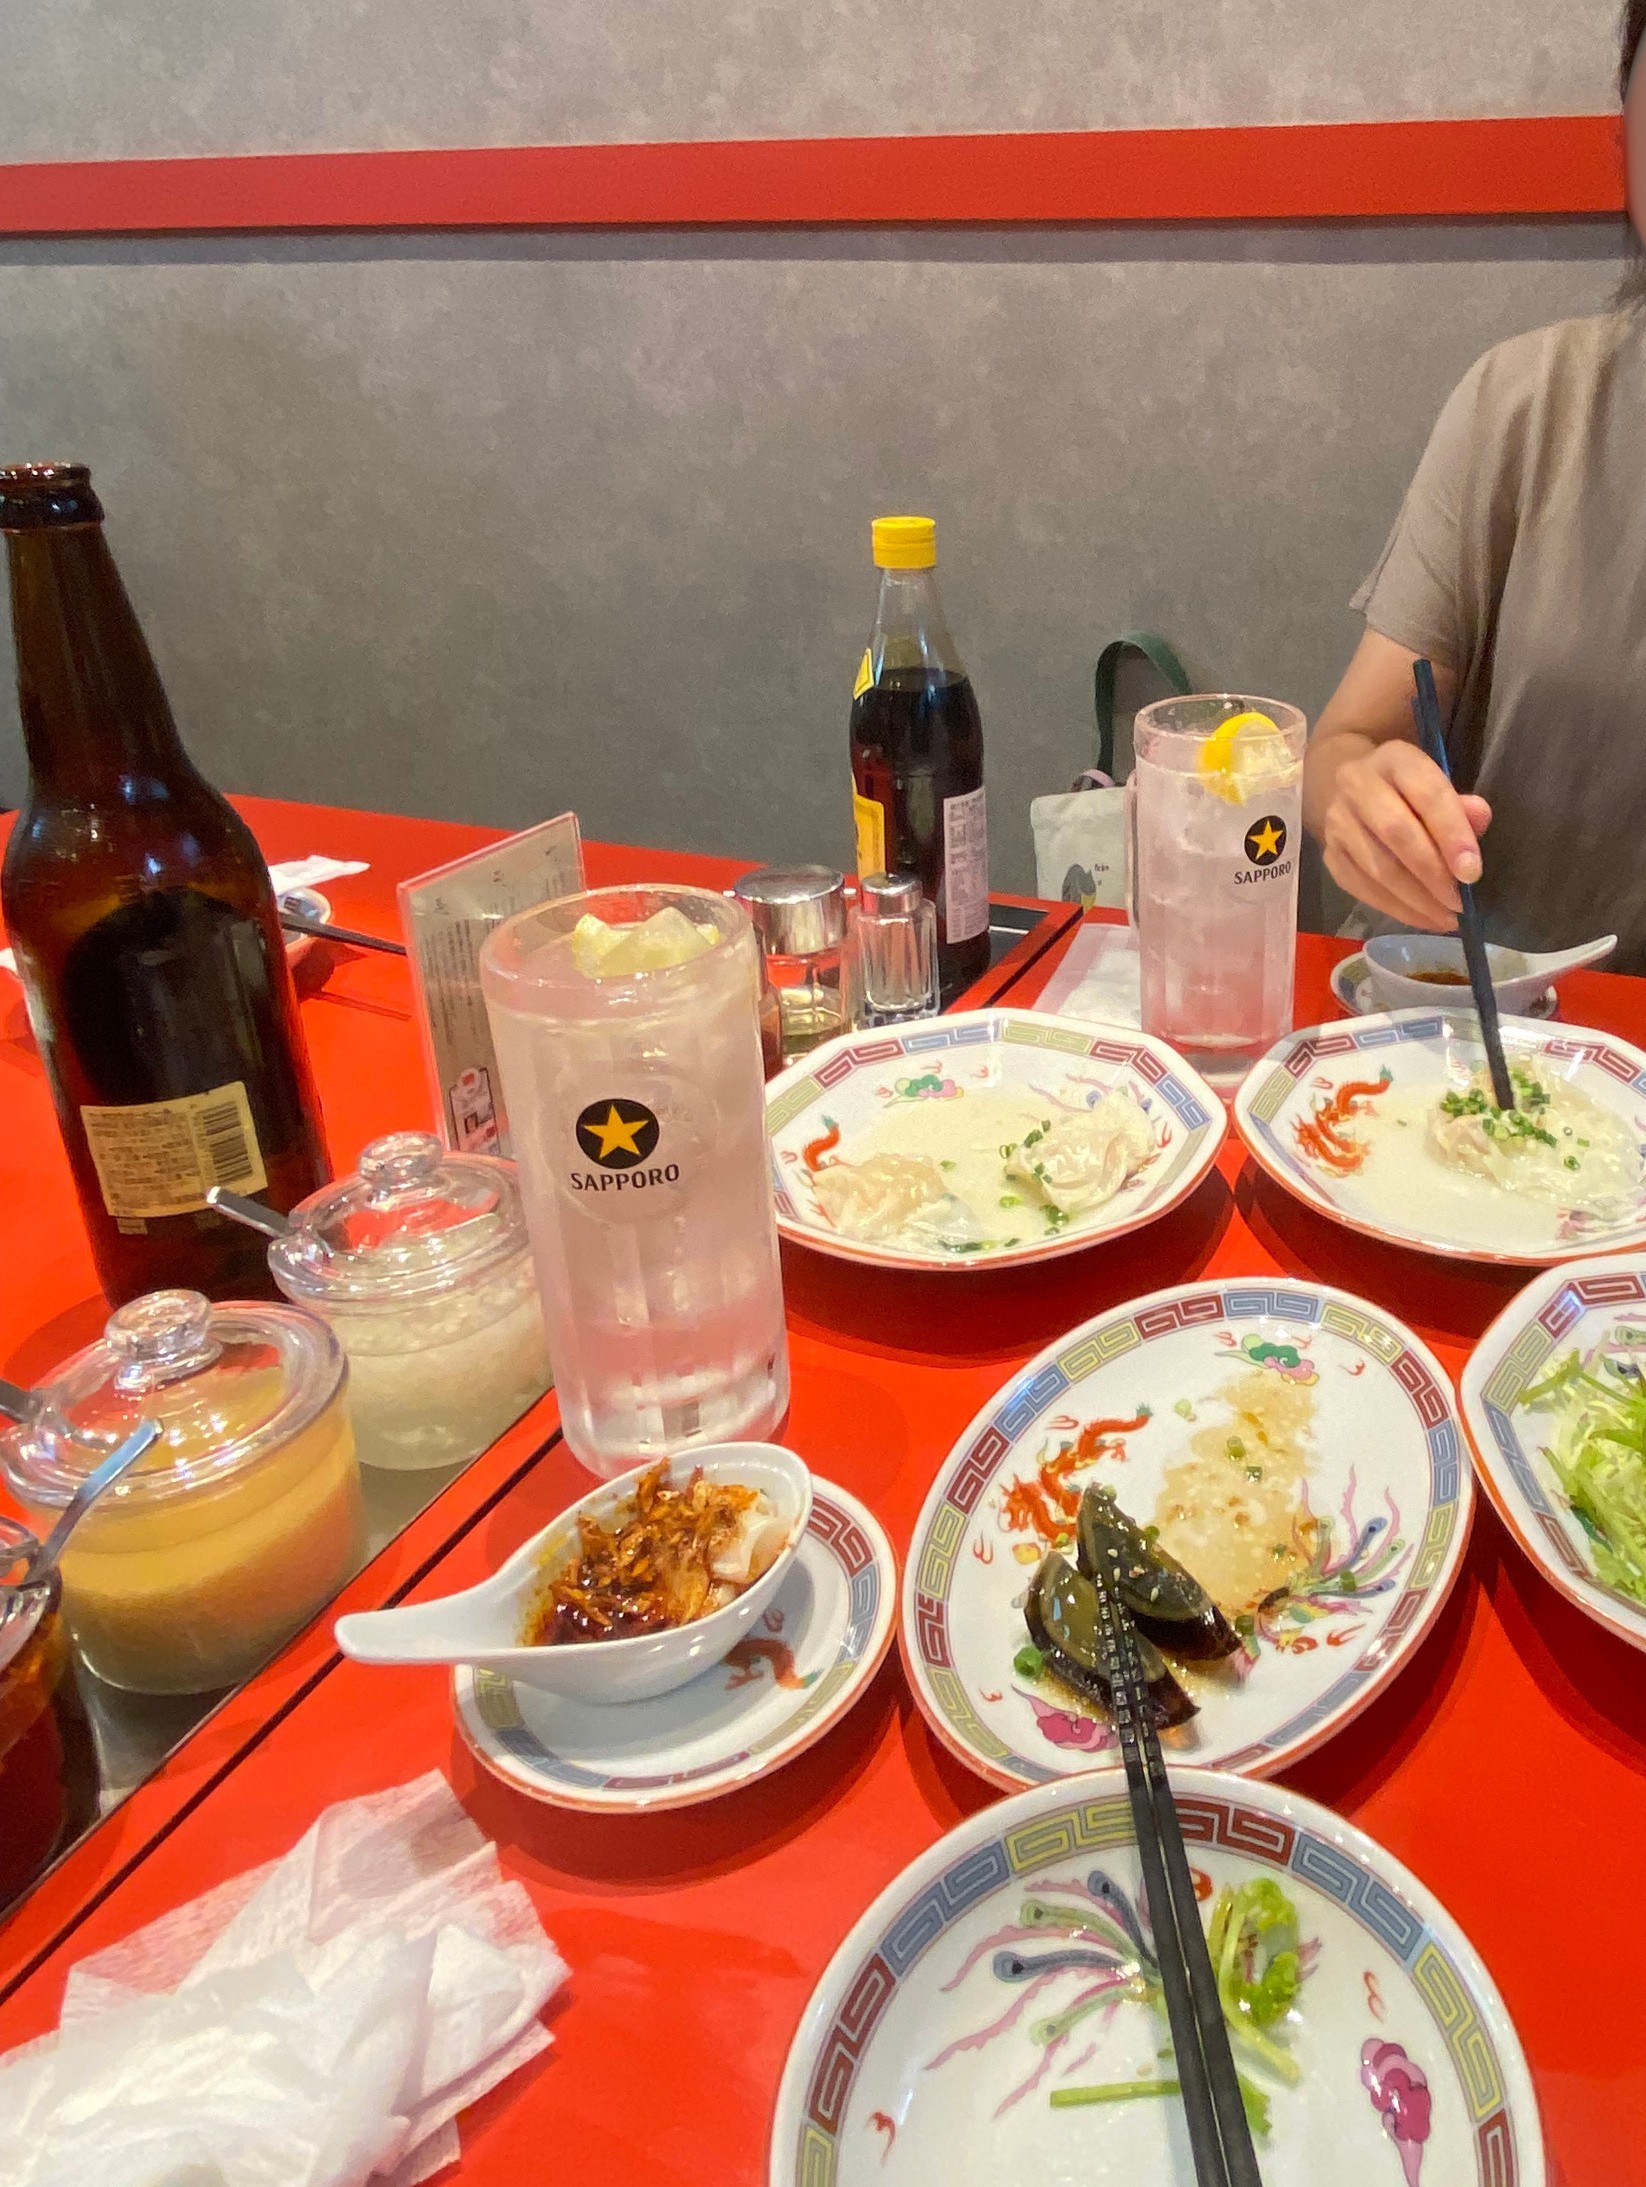
前回からの続きとなります。理由は・・・・・、ごめんなさい、いつもながらに、勿体振っているのに大した理由ではなく・・・。一つ目の理由は、晩酌も終わりに差し掛かり、食べ終わりのお皿達が、なんとなく、汚く、品がなく・・・、二つ目の理由は、肝心なわんたんが、ほとんど写っていないという・・・、でした。料理もお酒も全ておいしかったです!画像を少し拡大していただけますと、写真中央上と写真右上の妻君様が箸をつけておりますお皿にわんたんがあります、写真手前は、私なのですが、私から見ましてやや左側のわんたん専用のレンゲの中には私が食す前のわんたんが入っております、わんたんの上には、写真左側卓上に並べられております(すみません、全部写っておりません)調味料の一つ(ラー油ベースのものと思います)がかけられております。写真の解説まで、話しが長くなってきてしまいました、申し訳ございません、こちらも以後、気を付けたいと思います。いつもお読みいただきまして誠にありがとうございます。