前回からの続きとなります。
会計数値を、疎かにすれば、バチが当たってしまう可能性があるのも、動かせない事実としてあるのです。
じゃ〜どうすれば良いのか、も同時に考え続けたのです。
結果、
今でも、常に心掛けていますことは、その業種業態を考慮した上で、最低限の、数値の、ご提供とご説明は行う、ということです、仰々しいゴミ箱(シュレッダー)直行の書面ではなく、口頭で、事あるごとに、(しつこく、しつこく)、できる限り、シンプルにして、ズバッっと(可能な限りなのですが)ワンワード的なご提供とご説明を心がけております。
(例えば、~割の粗利確保は常に心掛けて下さい、とか近々、資金繰りが厳しくなりそうです具体的には、~百万円ぐらいなので、対応を考えましょう等々)
また、過去の数値でもいいので、僅かでもいいので、振り返りを、してほしいのです。
その過去の数値は、このブログで、一番最初にお話ししました、制度会計の世界での数値となります、その中で、大切な数値は、業種業態問わず、誤解を恐れず、自分勝手に大胆に削って、まとめますと「CASH(現金預金)残高」「借入金残高」「繰越利益剰余金(過去の利益の積み増し)」「売上」「粗利等複数あります利益の数値」となります。
本心では、当事務所HPにも記してあるのですが、分析資料を(ある程度)、駆使しまして経営判断等を行っていただければと、思い続けていますが・・・
摩訶不思議な実務は、常に思い通りににはいかないことばかりで・・・
余談ですが、分析資料の数値を、継続的(ゆうに10年以上)に大切になされているお客様も僅かですがいらっしゃられますことも、事実として、ございますが。
最後に、中小零細法人の生真面目な社長様へ、昨今、変化が激しく、色々と厳しい時代となっておりますが、お体ご自愛のもと、負けずに頑張ってほしいと願っております。
完
次回は、凄まじく、くだらないお話しになりますが、「コンプレックス編 色白小僧の下地作り ピエロと呼ばれていたあの頃」を記したいと思います。
今後予定されている投稿(記事)
(現時点で思いついているブログのタイトルです、順番は全く、あてになりません、お許しください(備忘のためのメモとなります)。さらに違うものの投稿が先になる可能性も充分あります、お許し下さい)
下手をすると投稿すらされない可能性も充分ございます、なぜならタイトル先行で現時点で内容は全く考えていないからなのです、
さらに仮のタイトルとなります、お許し下さい。
「初めての喫煙 ヘビースモーカーだった父君様」
「麗しのサッポロ一番味噌ラーメン 死んだふりは通用しなかったの巻」
「夢かもしれなかった中山競馬場で起こった悲しき小僧の物語」
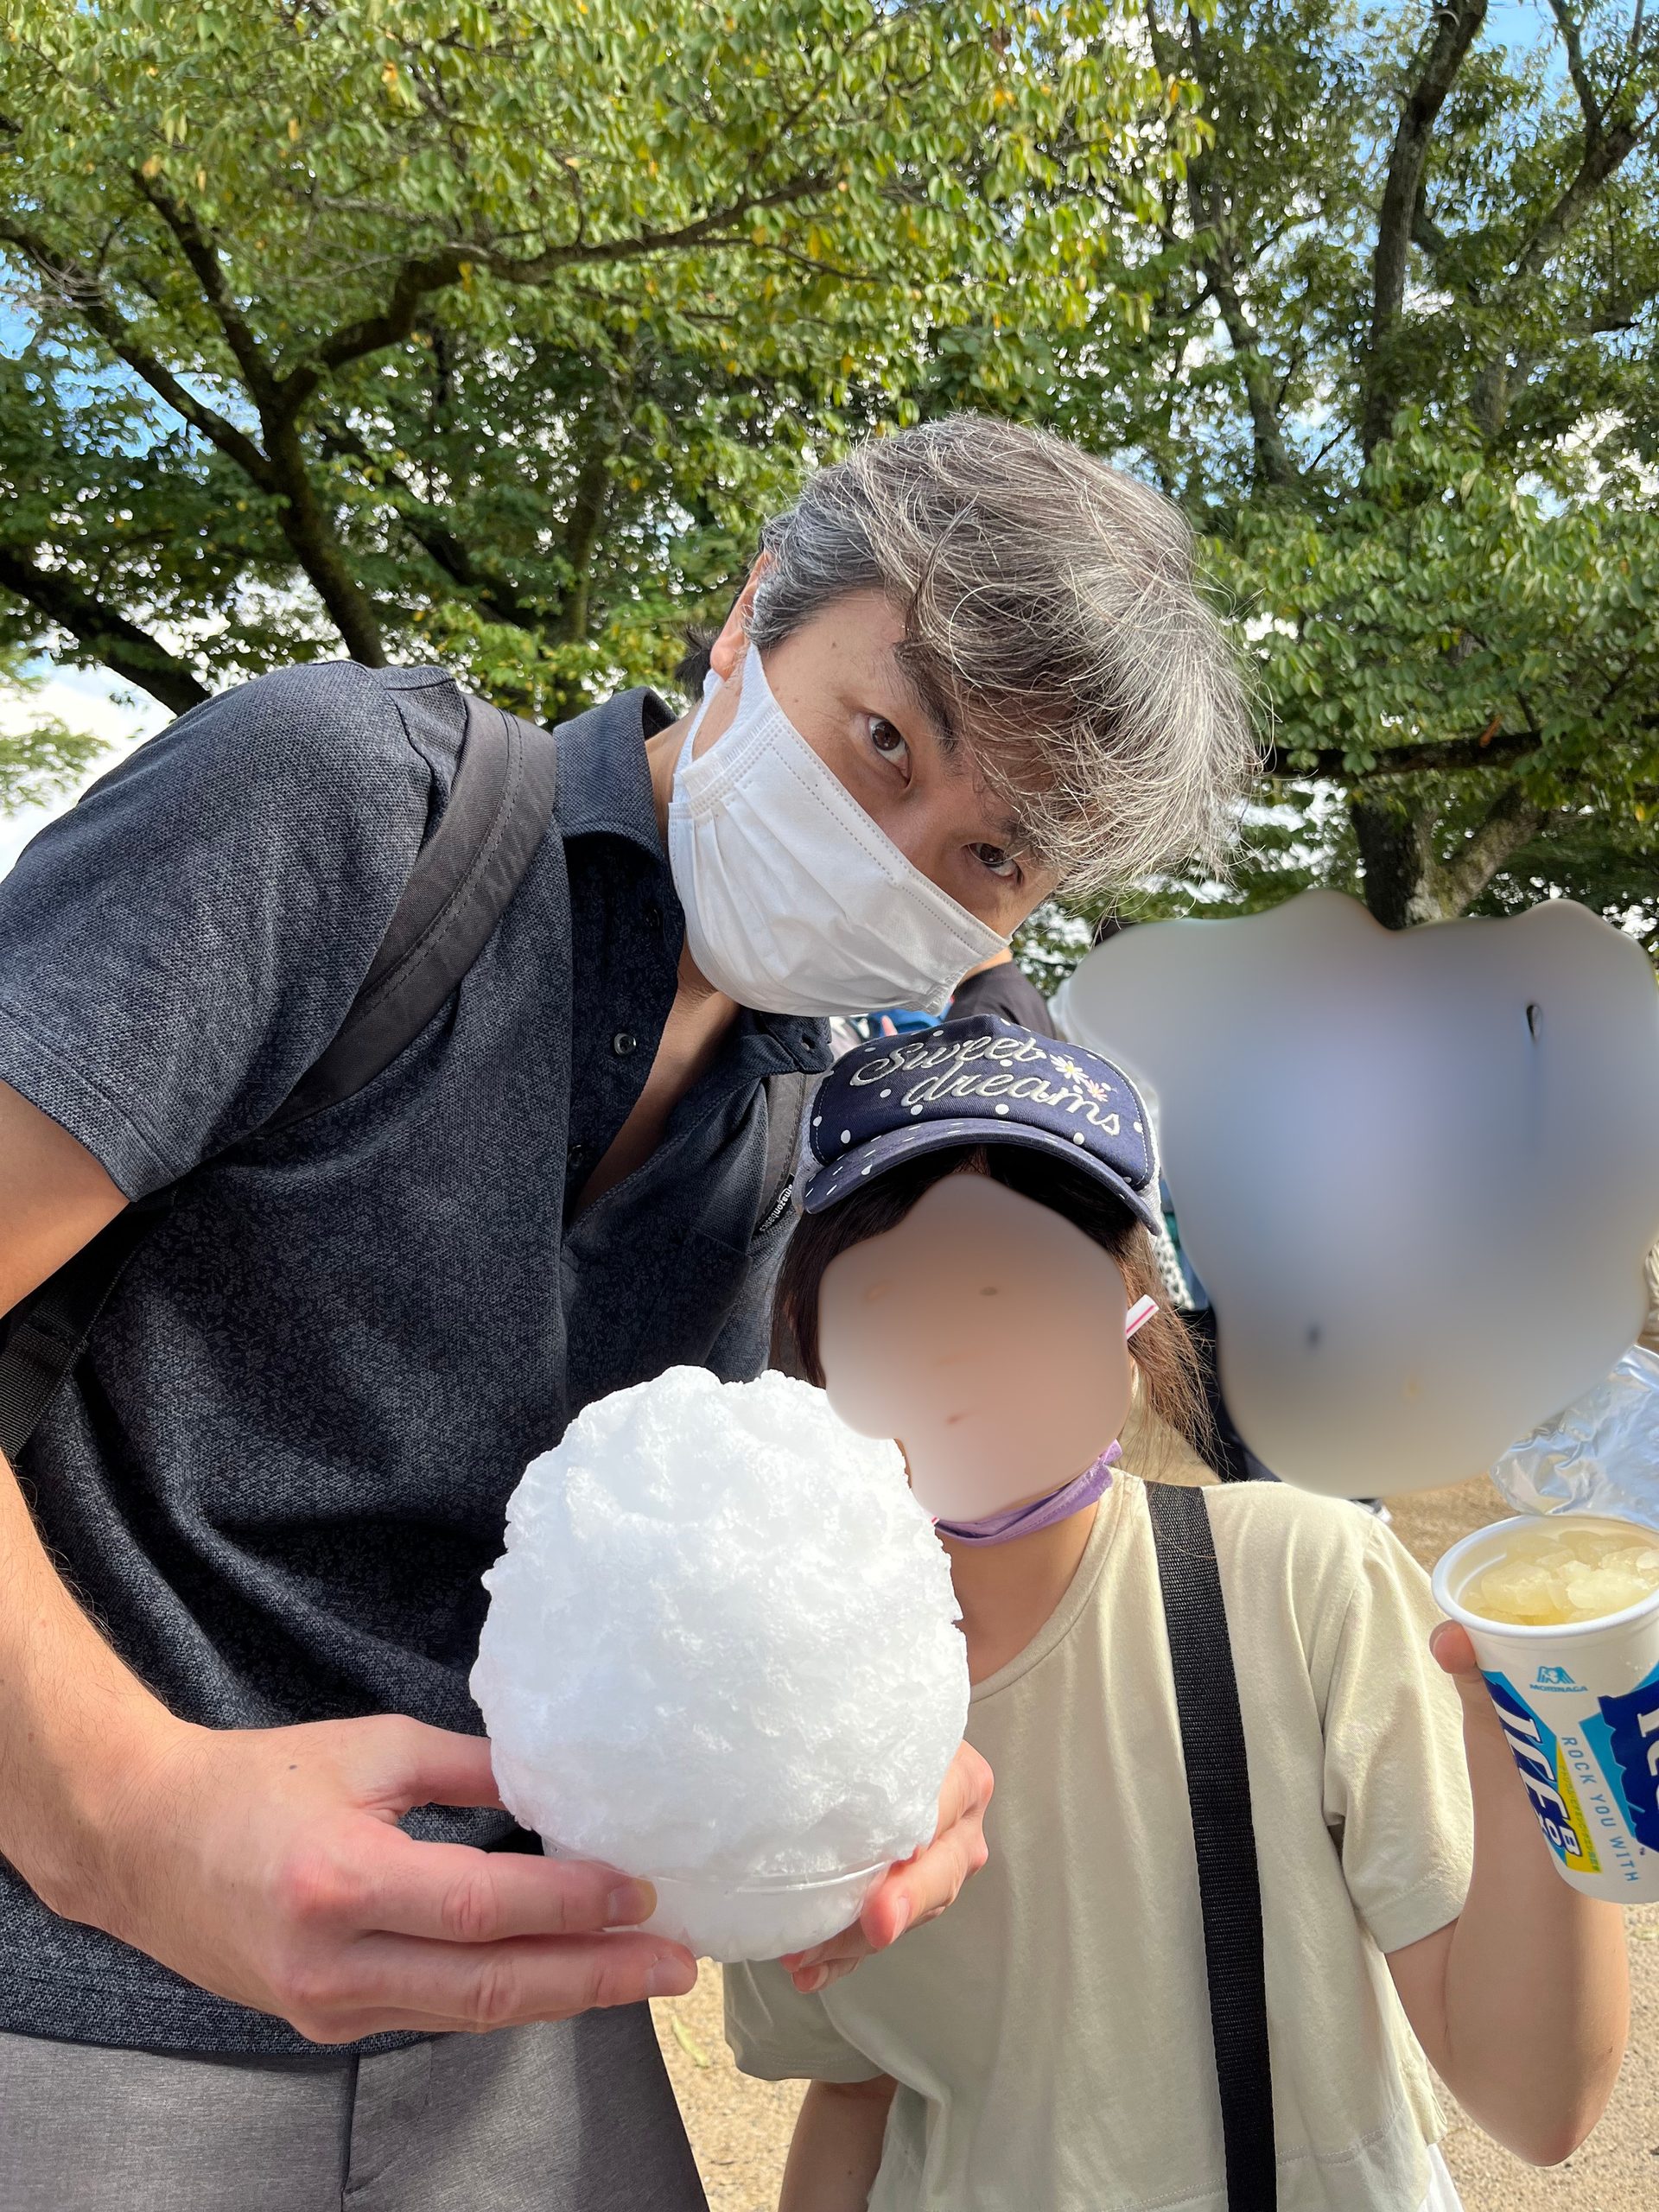
この写真は、約4年前、高尾山の山頂での大切な愛娘との写真です。妻君様と3人でのお出かけでした。写真の状況により、この日は、真夏だったとの先入観があったのですが、よく調べてみると9/25(日)のようで、その年は9月後半まで暑かったんだなぁと・・・。私が手に持っております、大きなかき氷は、「みつ」というシロップが既にかかっている大きな、かき氷であったと記憶しております(正確でないかもしれません、間違っていたらごめんなさい)。このかき氷を食べる前に、3人で、同じく山頂にあります大見晴亭(いつものようにお店の名前は憶えていなかったのですが、今回は調べました、おおみはらしてい、と読むそうです)というところで、冷たいうどんを食しました。当時、愛娘は、健康で元気では、あったのですが、比較的、小食でした。しかし、このお店の、冷たいうどんは、よく食べてくれたのです、とても嬉しすぎた妻君様と私は、そのちょうど、一週間後の 10/2(日)にも、大見晴亭に、3人で、同じ冷たいうどんを食しに行きました。ブログの内容とは繋がりません、お許し下さい。